
A indústria portuguesa de componentes para automóveis atravessa um dos momentos mais determinantes da sua história. À eletrificação, digitalização e transição energética juntam-se a Inteligência Artificial (IA), a pressão sobre os custos, a reorganização das cadeias globais de abastecimento e uma nova estratégia europeia que volta a colocar a competitividade industrial no centro das decisões.
Apesar deste contexto exigente, Portugal continua a afirmar-se como um dos principais produtores europeus de componentes para automóveis, graças à capacidade tecnológica das empresas, à sua forte vocação exportadora e à adaptação permanente às necessidades dos construtores de automóveis.
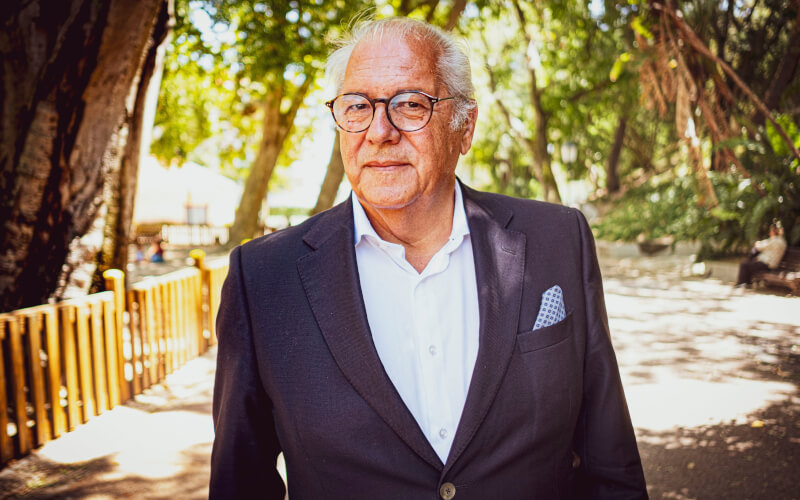
Em entrevista ao Check-up, o presidente da Associação de Fabricantes para a Indústria Automóvel (AFIA), José Couto, faz um retrato de um setor que representa cerca de 5% do PIB, emprega mais de 62 mil pessoas e responde por 15% das exportações nacionais de bens transacionáveis.
Ao longo da conversa, analisa os desafios da inovação, da qualificação, da captação de investimento e do aftermarket, defendendo que a Europa entrou numa nova fase em que descarbonizar continua a ser essencial, mas já não é suficiente.
Para o responsável, preservar a capacidade produtiva, reforçar a competitividade e criar condições para atrair investimento serão decisivos para garantir o futuro da indústria automóvel portuguesa.
A indústria portuguesa de componentes para automóveis continua a afirmar-se como um dos setores mais exportadores da economia nacional. Que balanço faz da sua evolução nos últimos anos e quais são, hoje, os principais fatores que sustentam essa competitividade?
A indústria de fabrico de componentes para automóveis é estratégica para a economia nacional, representando cerca de 5% do PIB, mais de 14 mil milhões de euros de volume de negócios, cerca de 62 mil empregos diretos e 15% das exportações nacionais de bens transacionáveis.
Estes indicadores refletem a relevância económica, industrial e exportadora de uma cadeia de valor que contribui, de forma decisiva, para a capacidade industrial do país.
Esta indústria tem vindo a assegurar a sua competitividade de forma positiva devido, não só, às suas competências técnicas e de inovação, mas, também, à boa capacidade de adaptação da mão de obra e à cooperação entre empresas, universidades e centros de investigação e desenvolvimento. Convém realçar que a produtividade é fundamental para a afirmação competitiva das empresas.
Num contexto marcado pela eletrificação, digitalização e novas exigências ambientais, como está a indústria nacional a adaptar-se para manter a relevância nas cadeias de valor globais?
As empresas têm conseguido reagir em conformidade com as exigências que a evolução do produto automóvel tem mostrado nos últimos anos, o que é visível na manutenção das cadeias de produção dos seus clientes.
Na AFIA, costumamos dizer que é crucial estarmos a fornecer as linhas de produção e na cadeia de valor, seja qual for o tipo de produto. Sabemos que o setor automóvel está a passar por grandes transformações.
As novas tecnologias estão a transformar a indústria automóvel e a sua cadeia global de valor. Novas tecnologias tanto modernizam os processos produtivos como permitem o desenvolvimento de novos produtos, como, por exemplo, veículos elétricos ou autónomos.
Outras grandes mudanças (como mudanças nas preferências dos consumidores e restrições mais rígidas ao impacto ambiental) estão a contribuir para esta transformação. Portanto, é preciso estar no grupo que se mostra capacitado para dar respostas que aportem valor e, isso, as empresas têm conseguido.
A atual conjuntura internacional, marcada por tensões geopolíticas, tarifas e reorganização das cadeias de abastecimento, representa mais riscos ou mais oportunidades para os fabricantes portugueses?
Hoje, este setor vive um momento particularmente exigente. A transição digital e climática, a evolução tecnológica, a IA, os novos materiais e a pressão sobre custos, energia e talento estão a impactar e a redefinir a indústria automóvel.
Esta transformação é uma oportunidade, mas exige, também, uma nova abordagem. O papel da AFIA é (e será) acompanhar os fabricantes de componentes para automóveis, representá-los, defendê-los e ajudá-los a antecipar e gerir os desafios do dia a dia, preparando as empresas para o futuro.
Nomeadamente, na necessária transição dos modelos de negócio tradicionais para um novo conceito que dê resposta às preocupações ambientais, sociais e de boa governação, como é exemplo o ESG (Environment, Social & Governance, na sigla inglesa).
“Temos de ser competitivos, acrescentar valor e contribuir para o Valor Acrescentado Bruto nacional”
Há várias nuances que lutam entre si – como são as questões ambientais e o esforço de financiamento da guerra … – a manutenção dos princípios da UE e a concordância dos 27 países. A competitividade não se constrói apenas dentro das empresas.
Depende, também, de um ambiente regulatório estável e previsível, acesso a financiamento, energia com valores competitivos, mais qualificação de pessoas, capacidade de investimento e uma ligação mais próxima entre empresas, centros tecnológicos, universidades e decisores públicos. É um ambiente que pressupõe que a Europa se envolva e consiga seduzir os Estados-membros, para retomar um processo competitivo.
Portugal continua a ser visto como um destino competitivo para investimento na indústria automóvel? Que condições considera essenciais para atrair novos projetos e consolidar os existentes?
A resposta é para o caso das componentes: sem dúvida que sim! Há oportunidades derivadas das tendências de evolução tecnológica do automóvel, como a limitação de emissões, a condução autónoma e o aumento da conectividade, que podem ter um ambiente capaz para atrair e assegurar um bom nível de desempenho.
Estas tendências criam janelas de oportunidade para a indústria automóvel em Portugal. É neste quadro que a AFIA está em contacto permanente com todas as entidades que têm poder para influenciar o setor, sensibilizando-as para estas realidades e incentivando-as no sentido das intervenções possíveis e desejáveis.
Para um país que, tendo em conta a sua dimensão, tem feito um percurso de valorização da indústria, consideramos que era fundamental que as entidades pública, em coordenação com as privadas, desenhassem um plano de contacto com todos os construtores de automóveis (“OEM – Original Equipment Manufacturer”) e com os grandes fornecedores/integradores internacionais de componentes (os “Tier 1”) para captar os seus projetos e investimentos.
O que se pode antecipar é que vamos ter a curto e médio prazos um ambiente altamente competitivo, onde o Made in Europe dá-nos uma visão para objetivos de incorporação de componentes, dá orientação para a origem europeia do “produto”.
Subjacentemente, devíamos promover a imagem do país no exterior com vista à captação de mais investimento estrangeiro, com particular enfoque na necessidade de atrair um novo construtor automóvel para estabelecimento de uma nova linha de montagem.
Aquela teria um elevado impacto de alavancagem para toda a indústria de componentes para automóveis. Mas não podemos esquecer um princípio basilar: temos de ser competitivos. Temos de acrescentar valor e contribuir para o VAB nacional.
O setor enfrenta uma transformação tecnológica sem precedentes. As empresas portuguesas estão a conseguir acompanhar este ritmo de inovação ou existe o risco de algumas ficarem para trás?
A indústria portuguesa de componentes para automóveis propõe soluções aos clientes para dar forma à mobilidade do futuro, inteligente e com baixas emissões de carbono. Isto não é novo.
As empresas sempre o fizeram e tiveram essa orientação como fundamental para se afirmarem junto dos clientes. Considero que estamos a conseguir responder aos desafios dos nossos clientes, aos desafios do regulador, ao novo quadro concecional da mobilidade, a todo este novo desiderato. Porém, não nos podemos equivocar: nem tudo depende das empresas!
Se bem que as empresas têm investido, mas há que esperar que exista um reforço do país para podermos ser mais competitivos e provarmos aos clientes que existe um esforço de modernizar infraestruturas, também de aumentar a qualificação, como forma de incrementar, forma consistente, a produtividade.
A escassez de mão de obra qualificada continua a ser uma preocupação transversal à indústria. Como está o setor a responder ao desafio de atrair e reter talento, sobretudo entre as gerações mais jovens?
As empresas estão despertas para os desafios que têm pela frente na liderança dos seus Recursos Humanos, como seja obter o compromisso, fidelização e motivação dos seus colaboradores num quadro de mudança e globalização, acrescendo a necessidade de gestão de carreiras e talentos, dando resposta à alteração do perfil de competências necessárias e, ao mesmo tempo, aproveitando as novas oportunidades tecnológicas.
Porém, há algo de verdadeiramente novo: muitos dos quadros, das competências que, hoje, estão nas empresas, podem estar obsoletas, o que determina um enorme esforço de requalificação, de formação mais avançada e de um processo de investimento neste ativo intangível.
De referir o grande contraste entre a mudança exigida às empresas, no que se refere à flexibilidade e adaptação ao que o mercado impõe, versus a rigidez da legislação laboral que acaba por perpetuar modelos completamente desajustados à realidade presente e futura.
Apesar da dimensão dos desafios, as empresas demonstram a confiança e a resiliência necessárias para enfrentá-los, aproveitando as oportunidades para continuar a fazer crescer sustentadamente o setor. A aposta nas pessoas é, em definitivo, inadiável.
Quando se fala da indústria de componentes, a atenção recai frequentemente sobre o fornecimento aos fabricantes de automóveis. Que peso e importância atribui ao mercado do aftermarket na atividade das empresas portuguesas?
As estimativas da AFIA apontam que o aftermarket (mercado de reposição) seja responsável por entre 5 a 10% do valor global da atividade da indústria portuguesa de componentes para automóveis.
Há várias empresas que trabalham, exclusivamente, para o mercado de substituição e têm alcançado performances consideráveis nos últimos anos, com bons níveis de rentabilidade.
Contudo, quando se trata de utilizar uma ferramenta, um equipamento, uma tecnologia singular, estamos a falar de encomendas de clientes que já incorporam o que esse segmento necessita.
A maior longevidade dos veículos em circulação, aliada ao envelhecimento do parque automóvel em muitos mercados europeus, abre novas oportunidades para os fabricantes nacionais no aftermarket?
O parque automóvel crescente e envelhecido, que exige manutenção e reparações regulares, continua a ser uma característica fundamental do mercado de reposição europeu. Assim, é expectável que isso proporcione alguma estabilidade no meio de desafios económicos complexos.
A Mobility Global (ex. S&P Global Mobility) prevê que o número de veículos ligeiros em circulação na Europa cresça mais de 9%, passando de 441 milhões em 2026 para 483 milhões de unidades em 2035.
Os veículos em circulação com idades entre 4 e 8 anos devem crescer 5,8%, de 85 milhões de unidades para 91 milhões no mesmo período.
O maior crescimento, superior a 14%, deve vir dos veículos em circulação com 12 anos ou mais, com previsão de expansão desse segmento de 214 milhões de unidades em 2026 para 251 milhões em 2035. Isto aponta para o alargamento de uma oportunidade, de um reforço de uma janela de oportunidade e na entrada de novos agentes.
A eletrificação do parque automóvel irá alterar profundamente o mercado da reparação e da substituição de componentes. Como antevê a evolução do aftermarket nos próximos anos?
Os fornecedores devem continuar a investir em software, serviços digitais e recursos de cibersegurança para fortalecer a competitividade num mercado global cada vez mais desafiador.
A formação contínua dos colaboradores é chave para enfrentar os desafios tecnológicos do aftermarket. Não esqueçamos que a velocidade das alterações é uma nova variável.
O acesso aos dados dos veículos, a conectividade e o direito à reparação têm sido temas centrais na Europa. Que impacto poderão ter estas questões na competitividade do aftermarket independente e das empresas portuguesas?
O mercado de reposição europeu está a passar por uma rápida transformação, à medida que os objetivos de sustentabilidade, o progresso tecnológico e as mudanças no quadro legislativo moldam o setor.
“O aftermarket continuará a ganhar importância, mas exigirá mais tecnologia, formação e investimento em serviços digitais”
O acesso a dados e a concorrência leal são cruciais para o mercado de reposição neste contexto de transformação. É necessário um ambiente regulatório que apoie a inovação e a concorrência leal para que as empresas do mercado de reposição se mantenham competitivas.
A orientação assumida pelo RGPD (Regulamento Geral sobre a Proteção de Dados) é uma limitação que pretende proteger a privacidade, os dados pessoais e o poder de controlo de cada cidadão.
As empresas nacionais estão a desenvolver estratégias específicas para reforçar a sua presença no aftermarket internacional, ou este continua a ser encarado, sobretudo, como um complemento ao negócio OEM?
Depende da estratégia das empresas. E, sim, há empresas que continuam a apostar no reforço da sua projeção internacional no aftermarket, através de participações em feiras dedicadas ou em parcerias com empresas locais desses mercados de destino.
De forma geral, as empresas têm ido atrás do que os seus clientes determinam, porque ou os componentes são encomendados por eles ou nos posicionamos na posição concorrencial e de violação contratual.
Na sua perspetiva, quais são, hoje, os segmentos de componentes onde Portugal apresenta maior potencial de crescimento nos mercados de exportação, quer para equipamento de origem, quer para o aftermarket?
As exportações das empresas portuguesas são de componentes maioritariamente dirigidos à área elétrica e eletrónica. Plásticos, borrachas e outros materiais, mas a área de metais ainda tem uma importância relevante.
Mas novas áreas estão a surgir, como é o caso dos têxteis e revestimentos. A AFIA tem, ao longo dos anos, realizado ações de internacionalização e promoção externa da indústria de componentes para automóveis.
As iniciativas implementadas estruturaram-se de forma coerente, segundo uma lógica de integração e continuidade, no sentido de projetar o seu efeito a médio prazo.
Para esta estratégia, tiveram-se em conta a dinâmica e características intrínsecas da indústria automóvel global, nomeadamente a evolução dos mercados e das relações cliente-fornecedor, e os fatores críticos de sucesso das empresas, bem como os fluxos regionais de desenvolvimento político e socioeconómico que condicionam a dinâmica da indústria automóvel.
O fomento das exportações da Indústria Portuguesa de Componentes para Automóvel passa por promover a indústria portuguesa no estrangeiro junto de clientes, como construtores, fornecedores e outros agentes de mercado, além de abordar os mercados externos, criando condições para o desenvolvimento de contactos e novas oportunidades de negócio junto de clientes e mercados chave.
As empresas têm de procurar penetrar nos segmentos onde são mais competitivas e manter uma interação win/win com os clientes, mostrando capacidades para estarem na cadeia de valor.
A sustentabilidade tornou-se num critério decisivo para clientes e mercados. De que forma a economia circular, a remanufatura e a reciclagem de componentes poderão criar novas oportunidades para a indústria portuguesa?
Gostaria de dizer, antes de mais, que os veículos são produtos que, quando saem das linhas de produção, têm um plano estruturado de recuperação de materiais.
O novo regulamento dos veículos em fim de vida tem em vista a transição do setor automóvel para um modelo mais circular, introduzindo medidas em todo o ciclo de vida das viaturas, da conceção e produção ao seu tratamento em fim de vida, com o duplo objetivo de reforçar a proteção do ambiente e de assegurar o bom funcionamento do mercado único.
Serão estabelecidos requisitos para assegurar que os veículos novos sejam concebidos de forma a facilitar a reciclagem, a reutilização e o refabrico de peças e componentes. Um elemento central do acordo é a introdução de metas obrigatórias para o teor de material reciclado, nomeadamente plásticos, presente nos veículos novos.
Em seis anos, o objetivo é introduzir 15% de plástico reciclado, passando para 25% em 10 anos. Acresce ainda que, pelo menos, 20% deste plástico reciclado tem de provir de material valorizado a partir de veículos em fim de vida, de modo a assegurar que os materiais valiosos se mantenham na economia circular da União Europeia. Este quadro, no âmbito da circularidade, não deixa dúvidas relativamente ao esforço da indústria automóvel no cumprimento das metas do Green Deal.
Que papel espera da União Europeia e do Governo português para garantir que o setor continua a ser um motor das exportações e da criação de valor para a economia nacional?
A Europa está a entrar numa nova fase. Durante anos, o debate industrial europeu foi dominado pela urgência climática e pela transição energética. Essa prioridade mantém-se. Mas, hoje, tornou-se claro que descarbonizar, por si só, não basta e é introduzida, agora, uma dimensão adicional.
A Europa percebeu que precisa, também, de preservar a sua capacidade produtiva, reforçar a competitividade e reduzir dependências estratégicas. É precisamente neste contexto que ganha relevância o Ato Acelerador Industrialv (em inglês, Industrial Accelerator Act – IAA).
O IAA não é apenas uma norma técnica, é o sinal de uma nova fase da política industrial e um sinal inequívoco de que a União Europeia quer voltar a produzir mais no seu território, fortalecer cadeias de valor europeias e orientar financiamento, investimento e contratação pública com vista a atingir esse objetivo.
A “marca” Made in Europe está a transformar-se num critério industrial estratégico. A UE está, agora (só agora), preocupada com o processo de reindustrialização, com a competitividade, mas não pode tardar em avançar.
Para Portugal, e em particular para os fornecedores da indústria automóvel, esta mudança é altamente relevante, permitindo aumentar, faseadamente, a produção de componentes na Europa e a sua integração nos veículos produzidos em território europeu.
A indústria de componentes integra cadeias de valor exigentes, exportadoras e tecnologicamente intensivas. Se a Europa quer incorporar mais produção europeia nos veículos que fabrica, então este é o momento de posicionar a nossa base industrial para ganhar escala, captar investimento e reforçar integração nas cadeias de abastecimento.
A indústria de componentes para automóveis é um dos vetores considerados estratégicos pelo IAA e o financiamento europeu terá isso em conta. Mas esta estratégia exige atitude, rapidez e condições adequadas de enquadramento.
“Os fornecedores devem continuar a investir em software, serviços digitais e recursos de cibersegurança para fortalecer a competitividade num mercado global cada vez mais desafiador”
Exige financiamento alinhado com os objetivos europeus, infraestruturas competitivas, regulação de custos de energia, talento qualificado e estabilidade regulatória. Exige, também, que Portugal alinhe os seus instrumentos públicos com esta nova orientação, para que as empresas nacionais possam responder com capacidade produtiva, inovação e ambição exportadora.
Portanto, na nossa visão, o essencial é simples: a transição verde e digital continuará a contar, mas passará a ser avaliada juntamente com a resiliência industrial, a intensidade tecnológica e a autonomia estratégica.
Quem perceber esta mudança a tempo ficará melhor preparado e quem não a perceber arrisca-se a perder relevância. Portugal tem indústria, competência e experiência para fazer parte desta nova etapa europeia. Só precisa de transformar essa capacidade em prioridade estratégica.
Se tivesse de projetar a indústria portuguesa de componentes para automóveis para os próximos 10 anos, que mensagem deixaria aos empresários, investidores e profissionais que acompanham este setor, numa altura em que a AFIA assinala seis décadas de atividade?
A AFIA acredita na qualidade das empresas do setor e está orgulhosa do desempenho dos seus associados e restantes empresas que compõem o setor da indústria automóvel. A AFIA não tem dúvida da qualidade das pessoas que gerem estas empresas.
São 360 organizações. É indubitável a relevante contribuição que dão para o crescimento económico de Portugal, projetando, ao mesmo tempo, uma imagem de credibilidade da Indústria de Componentes Automóvel Portuguesa.
A vitalidade do setor, claramente demonstrada pelo bom desempenho no esforço nacional de aumento das exportações, e o crescente interesse pela atividade associativa, aumentam a convicção da AFIA quanto à importância desta atividade económica na construção de um Portugal mais próspero.
O percurso tem sido pautado por incremento de investimento que promova a intensidade tecnológica, a competitividade, a qualificação das pessoas, o desenvolvimento de soluções que acrescentam valor aos produtos.
Agora, entramos numa fase mais desafiante porque interessa como nos posicionaremos para resolver o futuro da indústria e da mobilidade em geral. Haverá que continuar a investir. Haverá que aumentar os níveis de produtividade e competitividade em geral e reinventar os processos produtivos.