
“Um embate com uma pedra ou detrito projetado na estrada pode deixar uma pequena marca no para-brisas e, em poucos quilómetros, transformar-se numa fissura com custos significativos”, adianta a Glassdrive.
Para muitos condutores portugueses, a cobertura de quebra de vidros assume, por isso, um papel relevante na proteção do veículo e na gestão destas despesas inesperadas.
Habitualmente integrada em seguros automóvel contra todos os riscos e, em determinadas situações, disponível como cobertura adicional em apólices de terceiros, esta proteção pode abranger a reparação ou substituição do para-brisas, dos vidros laterais e do óculo traseiro. Algumas apólices contemplam ainda os tetos de vidro.
Seguro de vidros?
“Entre as situações habitualmente abrangidas, encontram-se os danos provocados pelo impacto provocado por pedras ou outros detritos na via, atos de vandalismo e tentativas de furto”, explica a Glassdrive. “Dependendo das condições contratadas, podem, também, estar incluídos danos resultantes de fenómenos naturais, como o granizo”.

As coberturas, contudo, variam entre seguradoras e apólices. “Exclusões, limites e condições específicas devem ser confirmados antes da contratação ou no momento da participação do sinistro”, sublinha a empresa.
Outro elemento a considerar é a franquia. Em muitos seguros, a cobertura de vidros tem uma franquia própria, frequentemente inferior à aplicável a outros danos. Há ainda seguradoras que eliminam esse encargo quando o serviço é realizado através de uma rede de reparadores parceiros”, esclarece a Glassdrive.
Participar sinistro
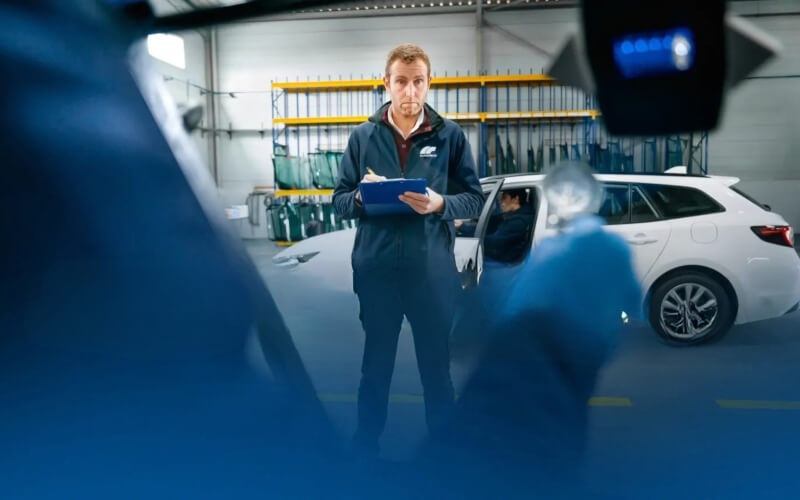
Perante um dano no vidro, o primeiro passo é a comunicação à seguradora, com indicação do vidro afetado e da extensão dos danos. “Em muitos casos, a seguradora encaminha o processo para centros especializados, permitindo ao cliente marcar, diretamente, a intervenção e evitar o adiantamento do pagamento”, diz.
“A chamada regularização direta simplifica, assim, um processo que, de outra forma, poderia envolver diferentes intervenientes e procedimentos administrativos”, refere.

Reparar ou substituir?
Nem todos os danos exigem a substituição integral do vidro. “Fissuras ou impactos de reduzida dimensão, quando localizados fora de zonas críticas do campo de visão, podem ser reparados através da aplicação de resina”, acrescenta a empresa.
“Quando o dano é maior ou está situado numa área sensível do para-brisas, a substituição pode ser necessária. A avaliação depende das características concretas de cada caso e é efetuada por técnicos especializados”, afirma.
Simplificar processo
Com acordos diretos com a maioria das seguradoras em Portugal, a Glassdrive procura, também, “simplificar a regularização dos sinistros”, garante. A empresa integra o Grupo Saint-Gobain e disponibiliza “vidros de qualidade equivalente à original, produzidos de acordo com padrões europeus”, acrescenta.
Para o condutor, conhecer as condições da cobertura de vidros (desde as situações abrangidas às franquias e aos procedimentos de participação) pode fazer a diferença quando um simples impacto no para-brisas deixa de ser apenas um contratempo.
Mais sobre a Glassdrive aqui.